O Pix Automático funciona assim: você autoriza uma única vez, no app do seu banco, que uma empresa cobre uma conta recorrente, como luz, escola, academia ou assinatura. Cada débito é agendado de 2 a 10 dias antes da data, e você pode cancelar a autorização quando quiser, segundo o guia do Banco Central (versão 1.32).
Adicione ao Google NotíciasNeste artigo
- O que é o Pix Automático e como funciona
- Como cadastrar o Pix Automático no app do banco
- Passo 1 — Receba a oferta da empresa
- Passo 2 — Abra a solicitação ou leia o QR Code no app do banco
- Passo 3 — Confira os dados e autorize (ou recuse)
- Passo 4 — Acompanhe as notificações de cada débito
- Valor máximo e limite do Pix Automático
- O que acontece se faltar saldo no dia
- Como cancelar o Pix Automático
- Pix Automático, débito automático e Pix agendado: as diferenças
- Para o aposentado e para o MEI
- Erros comuns e pegadinhas
- Como conferir, controlar e cancelar pelo celular
- Nossa leitura
- Perguntas frequentes
- Fontes consultadas
Valores conferidos em 21 de novembro de 2026, com dados do Banco Central
O que é o Pix Automático e como funciona
O Pix Automático é um Pix com autorização prévia. Em vez de pagar boleto ou copiar código todo mês, você dá permissão uma vez e as cobranças seguintes daquela empresa saem da sua conta pelo Pix, sem novo comando. O Banco Central cita como exemplos contas de energia, telefone, escolas, academias, condomínios, assinaturas e seguros.
A autorização vale para uma recorrência específica: uma mensalidade, um contrato, uma assinatura. Se a mesma academia tiver dois planos seus, são duas autorizações. E tudo acontece no app (ou em outro canal) do seu banco, não no site da empresa. É ali que você aceita, acompanha os agendamentos e cancela.
O dinheiro sai do saldo da conta. Pix Automático não é crédito nem tem relação com o "Pix parcelado": funciona como um débito programado, só que pelo trilho do Pix.
O guia do BC prevê quatro formas de a autorização chegar até você:
- Notificação no app do banco, sem QR Code: a empresa envia a solicitação e ela aparece no app para você confirmar ou recusar. Ela pode ficar pendente por até 30 dias; depois disso, expira.
- QR Code só com os dados da recorrência, por exemplo na fatura ou no site da empresa.
- QR Code com o primeiro pagamento na hora e a recorrência junto.
- QR Code de um pagamento comum ou agendado que oferece, ao final, ativar a recorrência.
Os prazos e limites do Pix Automático
| Regra | Prazo ou limite | Fonte (Banco Central) |
|---|---|---|
| Solicitação de autorização pendente no app | Até 30 dias, depois expira | Guia v1.32, item 3.2 |
| Empresa reenviar oferta que você não autorizou | Só depois de 30 dias corridos | Guia 3.2 e FAQ 3.3 |
| Agendamento de cada débito | De 2 a 10 dias antes da data | FAQ 2.7 e 4.4 |
| Nova tentativa por falta de saldo | Obrigatória no mesmo dia, entre 18h e 21h | FAQ 4.11 |
| Tentativas extras | Em até 7 dias, só se a autorização permitir | FAQ 4.11 |
| Resposta ao pedido de aumento do limite | Até 8 horas (no Pix comum, no mínimo 24 horas) | FAQ 4.17 e 4.18 (IN BCB 512/2024) |
| Empresa cancelar uma cobrança | Até a véspera do débito | FAQ 4.14 |
| Você cancelar um agendamento | O banco deve permitir até as 23h59 | FAQ 5.12 (IN BCB 513/2024, art. 8º) |
Um exemplo da janela de agendamento: se a mensalidade vence em 20/12/2026, o débito precisa ser agendado entre 10/12 e 18/12/2026. Esse intervalo existe para você saber do débito e se programar.
Como cadastrar o Pix Automático no app do banco
O Banco Central não define nome de menu: cada banco organiza o app do seu jeito. O caminho abaixo é o fluxo oficial, válido para qualquer banco ou carteira digital que ofereça o serviço.
Passo 1 — Receba a oferta da empresa
A empresa oferece o Pix Automático por um QR Code (na fatura, no site, no app dela) ou envia uma solicitação que aparece direto no app do seu banco. Se você não pediu nada e chegou uma solicitação, desconfie antes de abrir qualquer link.
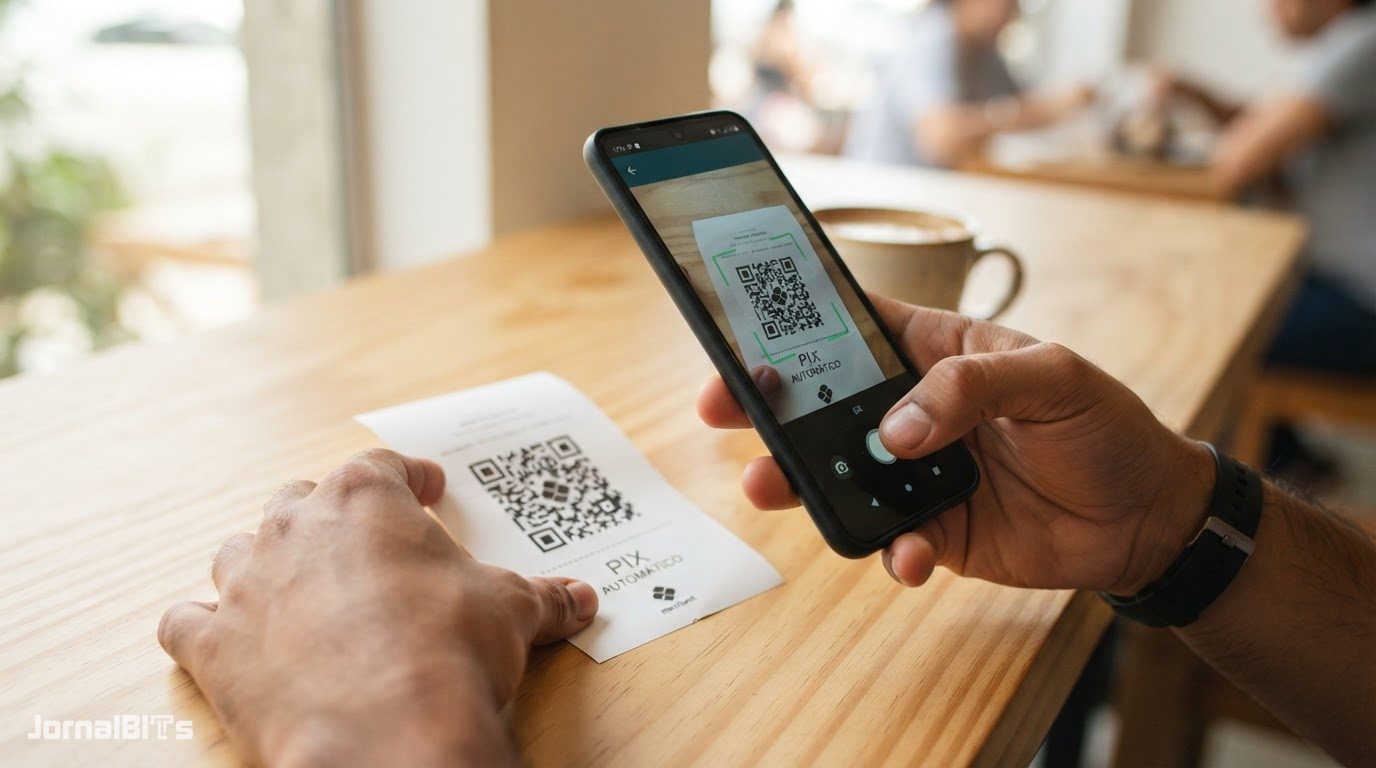
Passo 2 — Abra a solicitação ou leia o QR Code no app do banco
Use o leitor de QR Code da área Pix do app do seu banco, ou abra a solicitação pendente. Lembre que ela fica disponível por até 30 dias.
Passo 3 — Confira os dados e autorize (ou recuse)
Antes de confirmar, veja o nome da empresa, o valor, a periodicidade e se ela permite novas tentativas quando faltar saldo. Se o app oferecer, defina um valor máximo. A autorização é dada num único comando. Para recusar, o app pede o motivo: "não reconhece a empresa" ou "não tem interesse".
Passo 4 — Acompanhe as notificações de cada débito
Antes de cada cobrança, o banco envia uma notificação do agendamento, a menos que você tenha desligado esse aviso. A partir dela, você pode cancelar só aquela cobrança ou a autorização inteira.
Valor máximo e limite do Pix Automático
Você pode fixar um valor máximo para cada autorização. Se a cobrança passar desse teto, o débito não é agendado, e a autorização continua ativa para os meses seguintes (FAQ do BC, item 4.7). Exemplo: mensalidade de R$ 450 com valor máximo de R$ 500 é debitada; se a escola reajustar para R$ 520, nada sai da sua conta automaticamente. A empresa, porém, pode cobrar a diferença por outro meio.
A empresa pode definir um piso para esse valor máximo. No exemplo do próprio guia do BC, com piso de R$ 50, você não consegue definir máximo de R$ 30, mas R$ 60 é aceito.
Existe também um limite diário próprio do Pix Automático, por conta, separado do limite do Pix comum. Para pessoa física, o pedido de aumento deve ser aceito ou negado em até 8 horas, segundo a Instrução Normativa BCB nº 512, de 30/8/2024. No Pix comum, o aumento leva no mínimo 24 horas.
O que acontece se faltar saldo no dia
A cobrança não some nem vira dívida automática. O banco é obrigado a notificar você e fazer uma nova tentativa no mesmo dia, entre 18h e 21h. Novas tentativas nos 7 dias seguintes só acontecem se a autorização que você aceitou permitir isso; esse dado aparece na tela de confirmação.
Uma cobrança que falhou não cancela a autorização: o próximo mês segue normal. O guia do BC também prevê autorização para uso de linha de crédito pré-aprovada na liquidação. Confira no app se existe essa opção ligada na sua conta e se ela gera juros, porque aí o débito deixa de sair do seu dinheiro e passa a sair de um empréstimo.
Como cancelar o Pix Automático
Há dois cancelamentos diferentes, e confundir os dois é o erro mais comum:
- Cancelar a autorização inteira: é imediato e derruba todos os agendamentos futuros, inclusive novas tentativas. A exceção é o débito previsto para o próprio dia do cancelamento, que ainda pode sair (Guia 3.7.1 e FAQ 5.1).
- Cancelar só uma cobrança agendada: aquela parcela não é debitada e a autorização continua valendo para as próximas (FAQ 5.8 e 5.9).
O banco deve permitir que você cancele um agendamento até as 23h59, conforme o art. 8º da Instrução Normativa BCB nº 513, de 30/8/2024. Não deixe para a última hora: faça assim que receber a notificação. A empresa também pode cancelar uma cobrança até a véspera do débito, e, se ela encerrar a recorrência, os agendamentos caem a partir do dia seguinte (ou de dois dias depois, se o pedido chegar após as 22h). O seu banco pode ainda cancelar a autorização por suspeita de fraude ou encerramento de conta.
Pix Automático, débito automático e Pix agendado: as diferenças
O débito automático é um convênio antigo entre a empresa e o banco. O Pix Automático é independente dele: autorizar um não desliga o outro. O FAQ do Banco Central diz que, se você ativar o Pix Automático para uma conta que já estava em débito automático, cabe à empresa cancelar o débito antigo. Não há migração automática.
O Pix agendado comum é você quem marca, no seu app, a data e o valor de um pagamento. No Pix Automático, quem dispara cada cobrança é a empresa, dentro dos limites que você autorizou.
Os benefícios para quem paga: menos boleto para lembrar, aviso antes de cada débito, valor máximo que você controla e cancelamento pelo próprio app, sem precisar ligar para a empresa.
Para o aposentado e para o MEI
Aposentado: o benefício cai em data fixa. Confira se o débito agendado cai antes do crédito do benefício. Se cair, cancele só aquela cobrança e pague por outro meio, sem perder a autorização.
MEI: além de pagar, o MEI pode receber por Pix Automático, pelo banco onde tem a conta da empresa. Tarifas para quem recebe não foram confirmadas em fonte oficial; pergunte ao seu banco antes de contratar.
Erros comuns e pegadinhas
- Cobrança em dobro com débito automático. Ativou o Pix Automático e o débito automático antigo continuou? Peça à empresa o cancelamento e a devolução. Sem solução, registre reclamação no consumidor.gov.br ou no Procon: cobrança indevida segue o Código de Defesa do Consumidor, lembra o FAQ do BC.
- Pagou por fora uma cobrança já agendada. A empresa deve cancelar o agendamento; se não cancelar e o débito sair, a orientação do BC é que ela devolva. Guarde o comprovante.
- Achar que cancelar hoje impede o débito de hoje. Não impede: o cancelamento da autorização vale para os agendamentos futuros.
- Aceitar novas tentativas sem perceber. Se a autorização permitir, a empresa pode tentar de novo por até 7 dias. Leia esse campo antes de confirmar.
- Esperar que o limite do Pix cubra tudo. O Pix Automático tem limite próprio. Uma conta grande, como uma mensalidade escolar, pode exigir pedido de aumento.
- Imaginar que o boleto acabou. O Pix Automático não substitui o boleto sozinho; a empresa decide se oferece e você decide se autoriza.
Como conferir, controlar e cancelar pelo celular
Tudo do Pix Automático passa pelo app do seu banco. Procure a área de Pix, de Pix Automático ou de pagamentos recorrentes; o nome muda de banco para banco, e o BC não padroniza o menu. Algumas práticas valem em qualquer app:
- Deixe as notificações de agendamento ligadas. O guia do BC permite que o usuário desligue esses avisos, mas eles são a sua janela de 2 a 10 dias para cancelar uma cobrança errada.
- Recuse o que você não reconhece e marque "não reconhece a empresa".
- Só autorize dentro do app oficial do banco. Desconfie de SMS, e-mail ou mensagem com link pedindo para "ativar o Pix Automático". A solicitação legítima aparece no próprio app ou num QR Code da empresa com quem você tem contrato.
- Limite: se precisar de mais limite para o Pix Automático, peça ao seu banco; a resposta deve vir em até 8 horas.
- Fraude: se o dinheiro saiu por golpe, acione o banco pelo app e peça o MED, o Mecanismo Especial de Devolução, que o Banco Central descreve como a ferramenta do Pix para vítimas de fraude tentarem recuperar valores.
Para não ser pego sem saldo, monte uma planilha no Google Planilhas ou no Excel com as colunas Empresa | Valor | Data do débito. Com cinco contas (escola R$ 450, luz R$ 180, internet R$ 120, academia R$ 99,90 e streaming R$ 39,90) nas células B2 a B6, a fórmula =SOMA(B2:B6) dá R$ 889,80. Compare esse total com o saldo da véspera de cada débito. Na calculadora do celular, a conta é a mesma: some os valores e subtraia do saldo.
Atalho: quando chegar a notificação do agendamento, abra a cobrança e confira valor e data na hora. Se algo estiver errado, cancele só aquela cobrança, sem perder a autorização.
Nossa leitura
O Pix Automático funciona a favor de quem paga quando você usa os controles que o Banco Central exigiu dos bancos: aviso antes do débito, valor máximo e cancelamento imediato. O ponto fraco é a convivência com o débito automático antigo, que pode gerar cobrança em dobro e depende da empresa para ser resolvida. Defina um valor máximo em toda autorização e não desligue as notificações.
Perguntas frequentes
O que é Pix Automático e como funciona?
É um Pix em que você autoriza uma vez, no app do seu banco, que uma empresa cobre uma conta recorrente. Cada débito é agendado de 2 a 10 dias antes e você recebe aviso antes de pagar.
Como cancelar o Pix Automático?
Pelo app do seu banco, na área de Pix ou de pagamentos recorrentes. Cancelar a autorização é imediato e derruba os débitos futuros, menos o do próprio dia; você também pode cancelar só uma cobrança e manter a autorização.
Pix Automático é seguro? E se eu não reconhecer a cobrança?
Nada é debitado sem a sua autorização no app do banco. Se chegar uma solicitação desconhecida, recuse e marque "não reconhece a empresa"; se o dinheiro saiu por fraude, peça ao banco o MED.
Qual a diferença entre Pix Automático e débito automático?
São serviços independentes. Ativar o Pix Automático não cancela o débito automático da mesma conta: a empresa precisa encerrar o débito antigo.
O que acontece se eu não tiver saldo no dia?
O banco avisa e tenta de novo no mesmo dia, entre 18h e 21h. Tentativas nos 7 dias seguintes só ocorrem se a autorização permitir, e a falha não cancela a autorização.
Existe limite no Pix Automático? Posso definir um valor máximo?
Sim. Há um limite diário próprio, separado do Pix comum, com resposta a pedido de aumento em até 8 horas, e você pode fixar um valor máximo por autorização: cobrança acima dele não é debitada.
Fontes consultadas
- Banco Central — página Pix Automático, consultada em 21/11/2026
- Banco Central — Guia de implementação do Pix Automático, versão 1.32
- Banco Central — FAQ do Pix Automático (perguntas de participantes), consultado em 21/11/2026
- Banco Central — Segurança Pix (Mecanismo Especial de Devolução)
- Banco Central — Instruções Normativas BCB nº 512 e nº 513, de 30/8/2024