
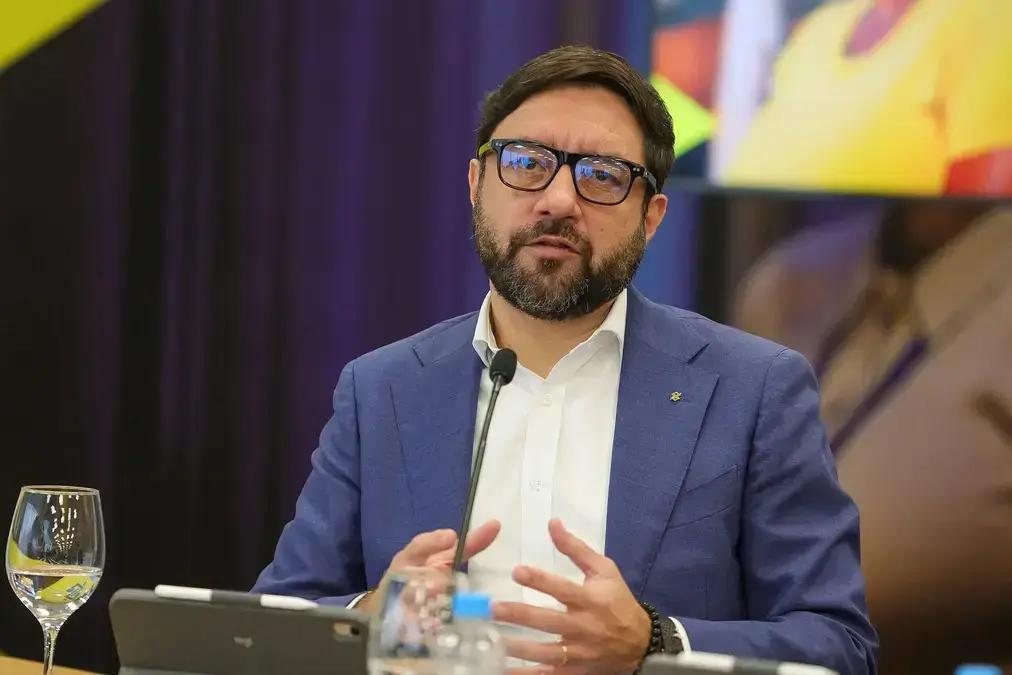
O Banco do Brasil (BBAS3) endureceu as regras para a concessão de crédito a produtor rural. A medida visa proteger a instituição financeira em meio ao crescente número de recuperações judiciais no setor. A instituição pode suspender a liberação de novos empréstimos para quem entrar com pedido de recuperação judicial.
Adicione ao Google NotíciasNeste artigo
- Por que o Banco do Brasil está endurecendo as regras de crédito para produtores rurais?
- Quais são as novas exigências do Banco do Brasil para a concessão de crédito?
- Como a tecnologia está sendo utilizada pelo Banco do Brasil para mitigar riscos?
- Qual o impacto da entrada dos Fiagros no financiamento do agronegócio?
- O que esperar do futuro do crédito rural no Brasil?
- Perguntas Frequentes sobre Crédito a Produtor Rural
Felipe Prince, vice-presidente de controles internos e gestão de riscos do Banco do Brasil, enfatizou que a recuperação judicial pode ser um caminho arriscado para o produtor, limitando seu acesso a crédito futuro e, consequentemente, a capacidade de plantar nas próximas safras. Mas quais são as mudanças anunciadas pelo Banco do Brasil e como elas devem impactar o setor?
Por que o Banco do Brasil está endurecendo as regras de crédito para produtores rurais?
O principal motivo é o aumento significativo no número de produtores rurais que têm recorrido à recuperação judicial. Segundo dados do próprio banco, R$ 5,4 bilhões em empréstimos não estão sendo pagos devido a pedidos de recuperação judicial de 808 produtores rurais. O banco possui uma carteira de crédito para o setor agropecuário que somava R$ 404,9 bilhões em junho, distribuídos entre 1 milhão de clientes.
Além disso, o banco observou um aumento na inadimplência, mesmo entre aqueles que não buscaram proteção judicial. A taxa de inadimplência da carteira rural subiu 2,2 pontos percentuais em um ano, atingindo 3,5% em junho. Esse cenário levou o Banco do Brasil a registrar o menor lucro em quase cinco anos no segundo trimestre, após ajustes contábeis e aumento das provisões para perdas com crédito.
Quais são as novas exigências do Banco do Brasil para a concessão de crédito?
Para mitigar os riscos, o Banco do Brasil está adotando uma postura mais rígida nas negociações de dívida e maior cautela na concessão de crédito. Isso inclui exigir pagamentos mais rápidos e garantias mais sólidas. Uma das mudanças mais significativas é a substituição das hipotecas pela alienação fiduciária, modalidade em que o credor mantém a propriedade do bem até o pagamento integral da dívida.
Essa mudança visa garantir que as terras dadas como garantia não sejam protegidas em processos de recuperação judicial. No entanto, essa exigência de garantias mais robustas pode encarecer o crédito a produtor rural, elevando o custo para os produtores. Adicionalmente, o banco reduziu o prazo para entrar em contato com o produtor após atraso de pagamento, de 30 para 5 dias, e encurtou o período antes de recorrer à Justiça, de 90-180 dias para 30 dias.
Como a tecnologia está sendo utilizada pelo Banco do Brasil para mitigar riscos?
O Banco do Brasil implementou o uso de inteligência artificial para classificar clientes segundo sua capacidade de pagamento. Essa ferramenta permite mapear onde é possível ampliar crédito, renegociar dívidas ou suspender empréstimos. A SAP Labs América Latina registra patente global e apresenta robô para agronegócio. A tecnologia permite uma análise mais precisa e rápida dos riscos, auxiliando na tomada de decisões.
Além disso, as iniciativas de renegociação para evitar calotes aumentaram. Segundo Felipe Prince, o banco está aberto a negociações, independentemente da complexidade da situação, exceto se o produtor pedir recuperação judicial.
Qual o impacto da entrada dos Fiagros no financiamento do agronegócio?
O fortalecimento do agronegócio, especialmente durante e após a pandemia, atraiu novos financiadores que antes não atuavam no setor, como os Fiagros – fundos que investem em títulos lastreados em recebíveis do campo. De acordo com Prince, a entrada de mais crédito, embora positiva em um primeiro momento, acabou superalavancando o segmento.
Com a queda nos preços das commodities, a alta dos juros e o aumento dos desastres climáticos, os calotes cresceram e os Fiagros passaram a cobrar antecipação dos pagamentos. Muitos produtores, então, priorizaram os títulos detidos por Fiagros ou recorreram à recuperação judicial, o que dificulta a recuperação dos créditos pelo Banco do Brasil.
O que esperar do futuro do crédito rural no Brasil?
O cenário atual exige adaptação tanto por parte dos produtores quanto das instituições financeiras. O Banco do Brasil, por exemplo, está se adaptando a uma nova realidade, exigindo uma camada extra de segurança para garantir que as terras dadas como garantia não sejam protegidas em processos de recuperação judicial. Um programa de renegociação de dívidas lançado pelo governo ainda não deve ter impacto, já que o banco começou a oferecê-lo apenas no fim de outubro.
Analistas do JPMorgan, liderados por Yuri Fernandes, observam que os novos desembolsos estão ocorrendo, mas de forma mais lenta, devido à exigência de mais garantias, o que demanda mais tempo. A continuidade desse cenário pode impactar o crescimento do setor agropecuário e a capacidade dos produtores de investir em novas safras. O setor de cafés especiais avança em negociações sobre tarifas entre Brasil e EUA.
Perguntas Frequentes sobre Crédito a Produtor Rural
Por que o Banco do Brasil está restringindo o crédito para produtores rurais?
O Banco do Brasil está restringindo o crédito a produtor rural devido ao aumento significativo de casos de recuperação judicial e inadimplência no setor, o que tem impactado negativamente os resultados financeiros da instituição.
Quais são as novas exigências para obter crédito rural no Banco do Brasil?
As novas exigências incluem pagamentos mais rápidos, garantias mais sólidas, como a alienação fiduciária em vez de hipotecas, e um processo de análise de crédito mais rigoroso, que utiliza inteligência artificial para avaliar a capacidade de pagamento dos clientes.
Como a entrada dos Fiagros afetou o cenário do crédito rural?
A entrada dos Fiagros aumentou a oferta de crédito, mas também levou a um superendividamento de alguns produtores. Com a crise, muitos priorizaram o pagamento aos Fiagros, o que dificultou a recuperação de créditos por parte do Banco do Brasil.
Via InfoMoney


